Redução de tributos de resseguradoras nacionais vai à sanção
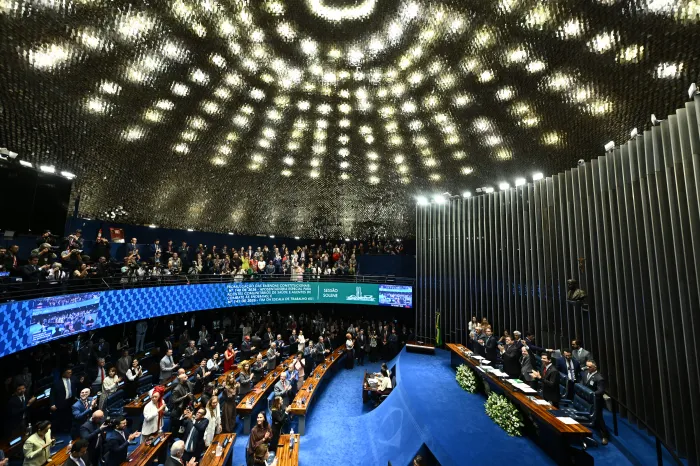
O Plenário aprovou nesta quinta-feira (13) um projeto de lei que reduz impostos pagos pelas resseguradoras nacionais. O PL 3.540/2026 , que tramito...
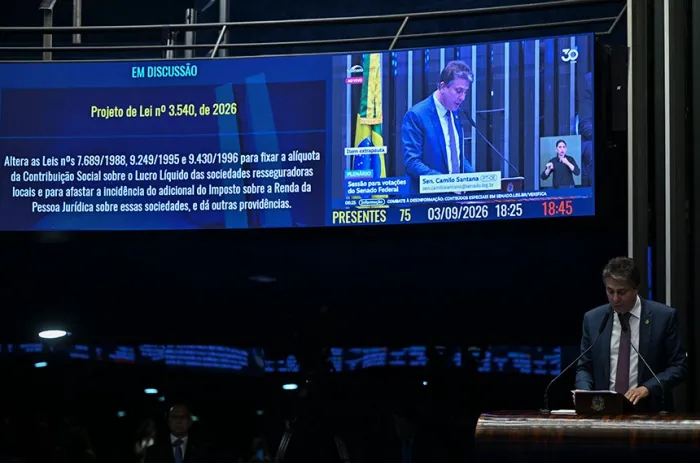
O Plenário aprovou nesta quinta-feira (13) um projeto de lei que reduz impostos pagos pelas resseguradoras nacionais. O PL 3.540/2026 , que tramitou em regime de urgência, segue para sanção presidencial.
Resseguradoras são empresas que assumem parte dos riscos das seguradoras, sobretudo em situações de possível prejuízo elevado. É uma espécie de “seguro do seguro”.
Entre as mudanças está a redução da alíquota da Contribuição Social sobre o Lucro Líquido (CSLL) das resseguradoras locais, de 15% para 9%. Essas empresas também passam a poder abater prejuízos fiscais anteriores sem o limite de 30% que existia antes, e ficam isentas de um adicional do Imposto de Renda da Pessoa Jurídica (IRPJ) que incidia sobre elas.
Os efeitos práticos são escalonados. A redução da CSLL e a nova regra de abatimento de prejuízos valem a partir de 2027. A isenção do adicional de IRPJ só entra em vigor em 2030.
“Assimetrias tributárias”
Designado relator do projeto em Plenário, o senador Camilo Santana (PT-CE) disse que o projeto busca promover a correção de “assimetrias tributárias históricas”. Segundo ele, as resseguradoras brasileiras são submetidas a alíquotas elevadas de CSLL e ao adicional de IRPJ de 10%, acumulando uma carga nominal comparável à de grandes instituições financeiras bancárias.
— As resseguradoras estrangeiras muitas vezes operam em jurisdições com regimes tributários mais competitivos. Essa assimetria desestimula a manutenção de capital no Brasil e incentiva o envio de prêmios de resseguro para o exterior, gerando saída de divisas – argumentou.
O relator ressaltou que a alteração de alíquotas e regras de compensação de tributos federais (IRPJ e CSLL) via lei ordinária cumpre estritamente a exigência constitucional do princípio da legalidade tributária.
Camilo Santana disse que o estabelecimento de prazos diferenciados para o início da produção de efeitos demonstra responsabilidade fiscal e planejamento orçamentário, o que permitirá uma transição segura.
Com Agência Câmara
Sensação
Vento
Umidade